Nézzük meg a globális autógyártók pénzügyi jelentéseit és eladósodottsági rátáit – a kínai autógyártók stabilabbak!
A kínai autópiacon példátlan a verseny, de vajon hogyan alakul az egyes autógyártók pénzügyi helyzete? A kínai autógyártókat a nemzetközi autógyártókkal összehasonlítva kinek mennek jobban a dolgai?
Először is: ami az eszköz–forrás arányt illeti, a kínai autógyártók eladósodottsági rátája általában alacsonyabb, mint a nemzetközi vezető autógyártóké
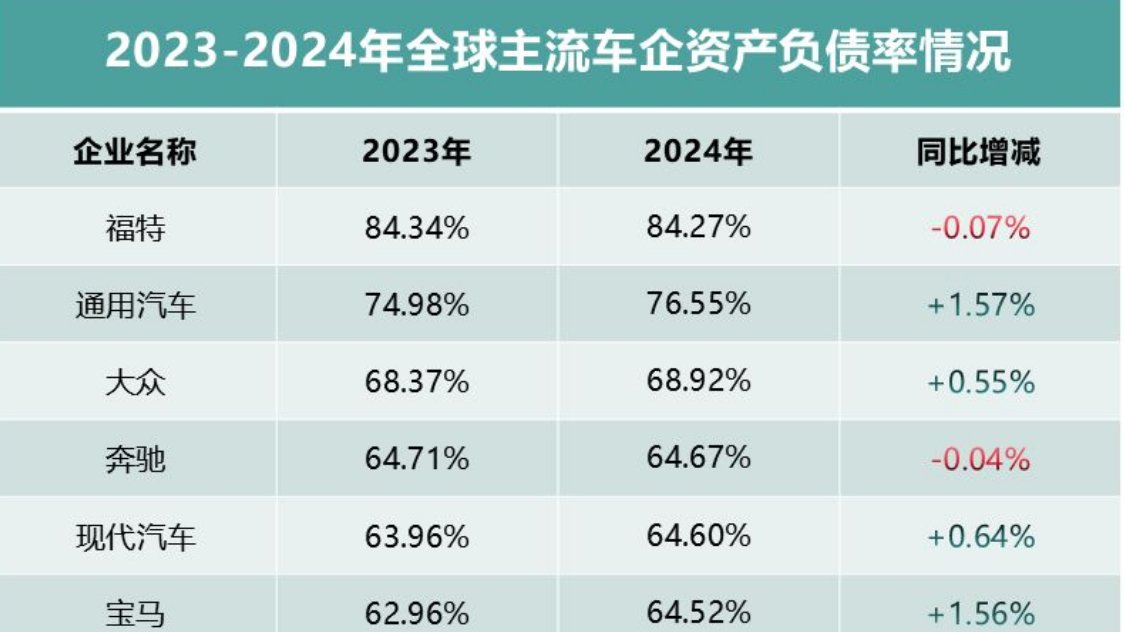
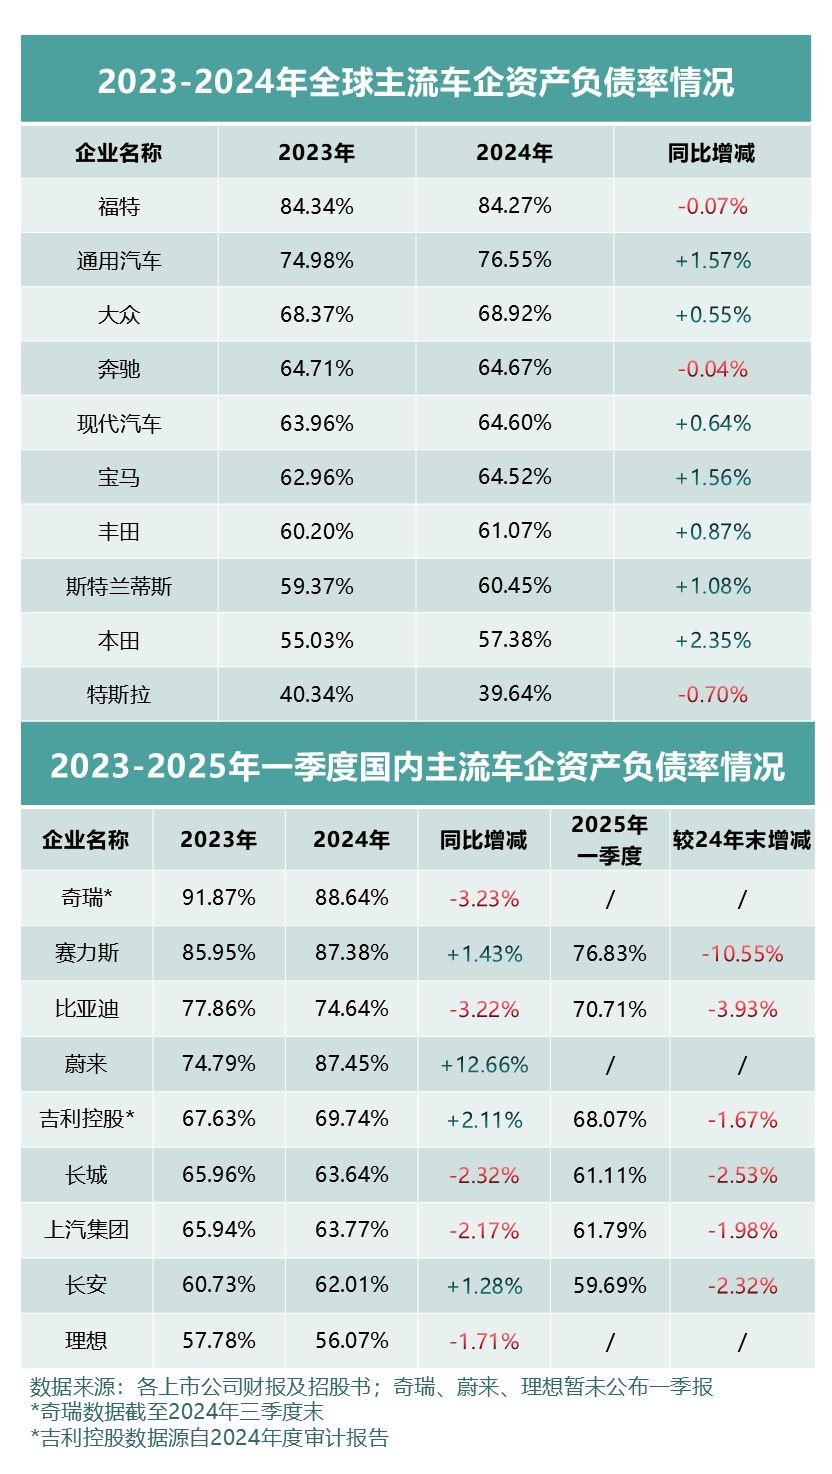
Mivel ez egy sajátos iparág, amelynek hosszú az értéklánca és hosszú a termékfejlesztési ciklusa, a magas eladósodottsági ráta a globális autógyártók közös jellemzője, a teljes adósság pedig arányos a vállalat méretével és árbevételével. Az alábbi táblázatból látható: 2024-ben a Ford eladósodottsági rátája 84,27% volt, a General Motorsé 76,55%; a hazai autógyártók közül pedig 2024-ben a Chery eladósodottsági rátája 88,64% volt (a harmadik negyedév végéig), a NIO-é 87,45%, a Seresé 87,38% – ezek viszonylag magas szinten vannak.
Összességében olyan vállalatoknál, mint a Volkswagen, a Mercedes, a Hyundai, a BMW, valamint a hazaiak közül a BYD, a Geely, a SAIC, a Great Wall, a Changan és mások, az eszköz–forrás arány szintén 60% felett van.
A tendenciát tekintve azonban a hazai autógyártók eladósodottsági rátájának csökkenése nagyon szembetűnő: a 2025-es első negyedéves jelentést már közzétett hazai autógyártók közül a BYD már 70,7%-ra csökkent, fél év alatt csaknem hét százalékponttal csökkent az eladósodottsági rátája, és idén nagy valószínűséggel 60% alá csökken.
Másodszor: az adósságszerkezet eltérő, a működési nyomás nagymértékben különbözik
Összességében a nemzetközi vezető autógyártókhoz képest a kínai autógyártók pénzügyi menedzsmentje konzervatívabb.
2024 végéig a Volkswagen-csoport árbevétele 2,5 billió jüan volt, teljes adóssága elérte a 3,4 billió jüant; a Toyota árbevétele 2,2 billió jüan, teljes adóssága 2,7 billió jüan; a Ford árbevétele 1,3 billió jüan, teljes adóssága 1,7 billió jüan. Alapvetően a nemzetközi autógyártók teljes adóssága általában 20-30%-kal haladja meg a teljes árbevételt.
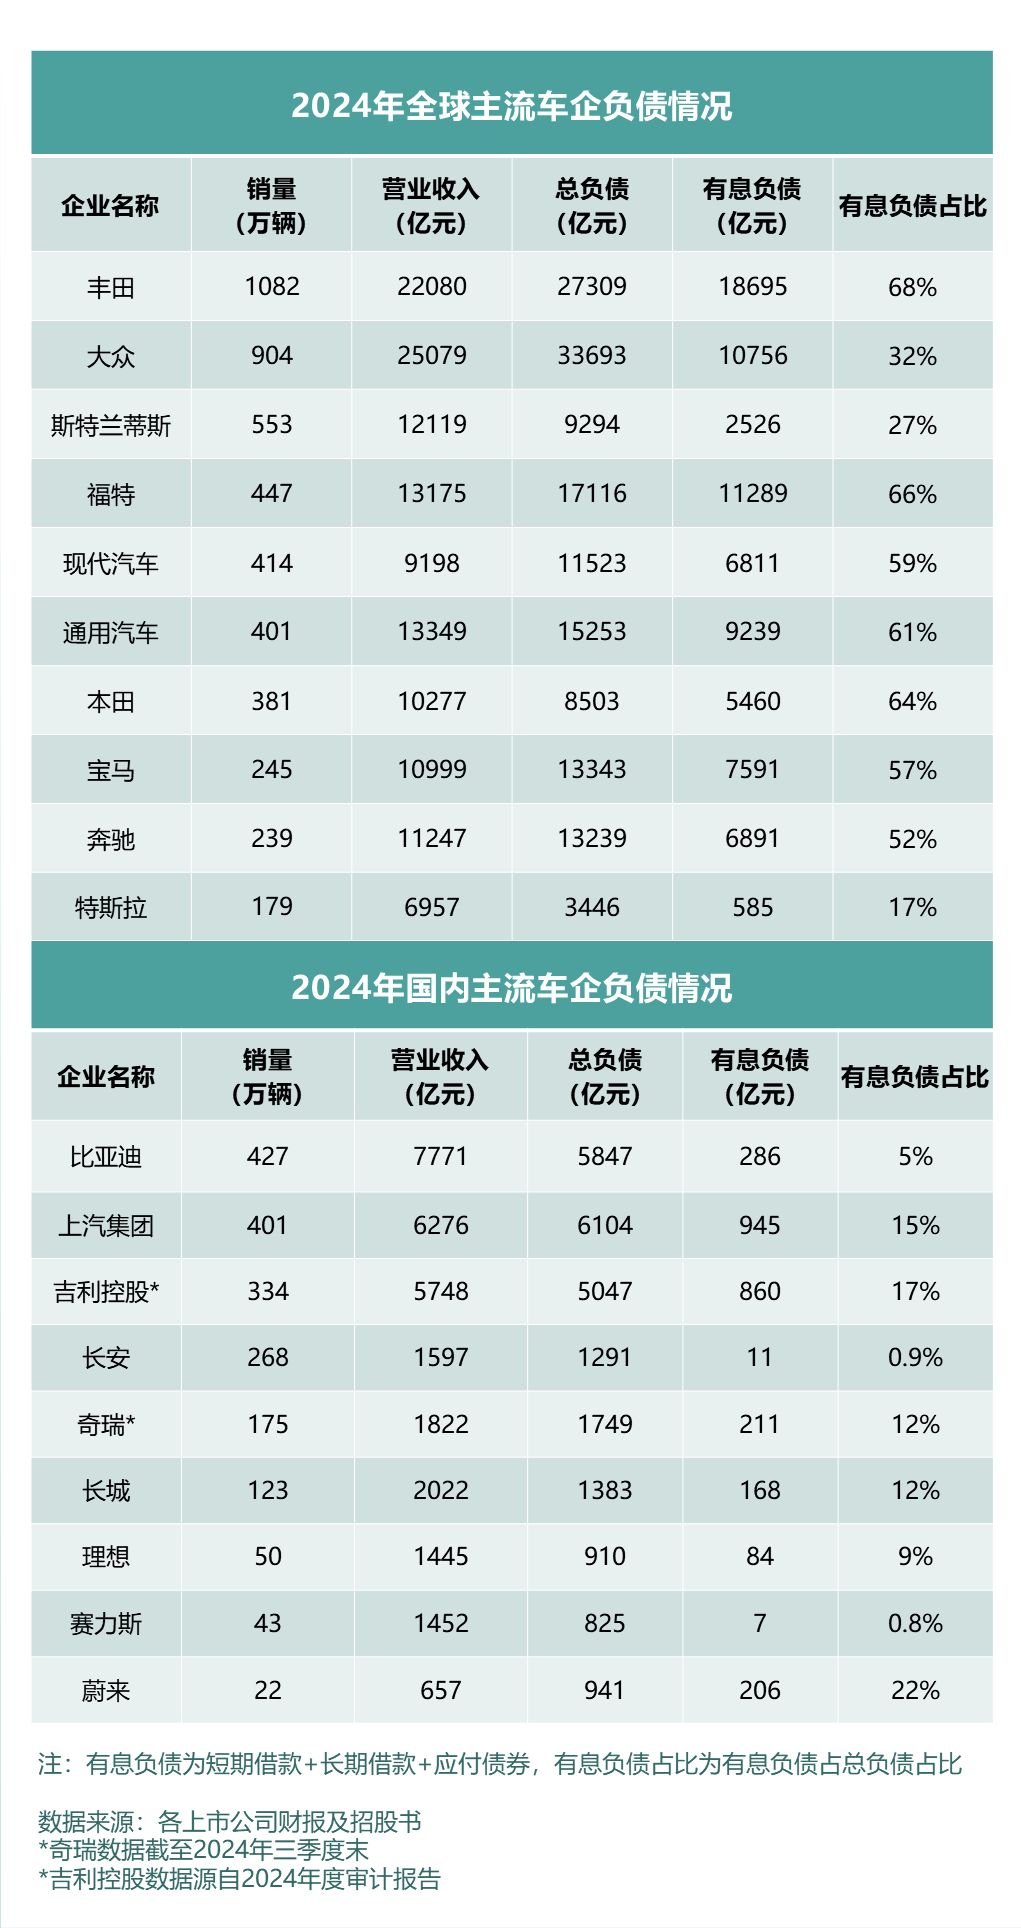
A kínai autógyártók közül viszont: a BYD árbevétele 777,1 milliárd jüan, teljes adóssága 584,7 milliárd jüan; a Geely Holding árbevétele 574,8 milliárd jüan, teljes adóssága 504,7 milliárd jüan; a Chery árbevétele 182,2 milliárd jüan, teljes adóssága 174,9 milliárd jüan; a SAIC Motor árbevétele 627,6 milliárd jüan, teljes adóssága 610,4 milliárd jüan. Az egyes autógyártók teljes adóssága általában alacsonyabb, mint a teljes árbevételük.
Különösen a kamatozó adósság arányát tekintve: a Toyota kamatozó adóssága mintegy 1,87 billió jüan, ami a teljes adósság 68%-át teszi ki; a Volkswagen-csoport kamatozó adóssága mintegy 1 billió jüan, a teljes adósság 32%-a; a Ford kamatozó adóssága mintegy 1,1 billió jüan, a teljes adósság 66%-a. Minél magasabb a kamatozó adósság aránya, annál nagyobb a pénzügyi nyomás.
A hazai vezető autógyártók kamatozó adóssága viszont általában viszonylag alacsony: a Geely Holding kamatozó adóssága 86 milliárd jüan, a teljes adósság 17%-a; a Chery kamatozó adóssága 21,1 milliárd jüan, a teljes adósság 12%-a (a harmadik negyedév végéig); a Great Wall Motor kamatozó adóssága 16,8 milliárd jüan, a teljes adósság 12%-a; a BYD kamatozó adóssága mintegy 28,6 milliárd jüan, a teljes adósság mindössze 5%-a, ami a hazai és nemzetközi vezető autógyártók közül az egyik legalacsonyabb szint.
Harmadszor: rövidebb fizetési ciklus, barátságosabb a beszállítókhoz
Ahogy mondani szokás, a tavaszi víz melegét a kacsa érzi meg először – a szorosan együttműködő beszállítói partnerek esetében a beszállítók felé történő kifizetési ciklus is az egyik fontos mutatója a vállalat pénzügyi helyzetének.
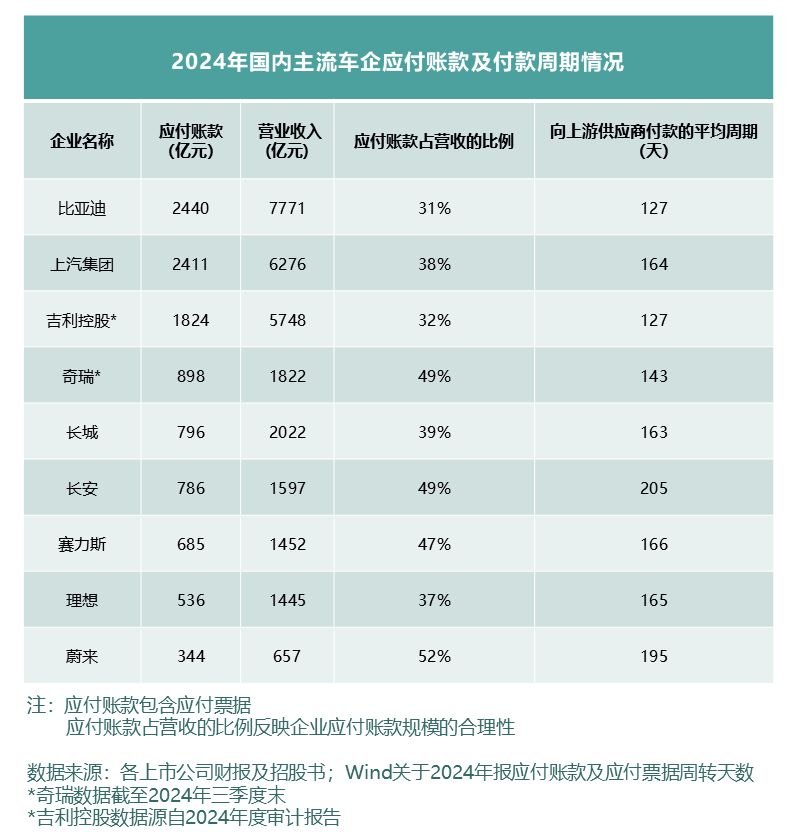
A Wind adatai szerint 2024 végéig a BYD átlagos kifizetési ciklusa a beszállítók felé 127 nap volt, a Geely Holdinggal együtt a legrövidebb, a Cheryé 143 nap (a harmadik negyedév végéig), a Great Wall Motoré 163 nap, a NIO-é 195 nap, a Changané pedig meghaladta a 200 napot.
Összességében tehát, bár a kínai autópiacon éles a verseny, az egész autópiac fejlődési állapota egészséges és felfelé ívelő. A technológiai innováción és az ipari lánc integrációján keresztül nemcsak megfizethető, kiváló minőségű termékeket kínálunk a lakosságnak, hanem a vállalatok képesek egészséges és ésszerű pénzügyi helyzetet fenntartani. Csak így lehet kitartóan folytatni; csak így lehet stabilan és hosszú távon előrehaladni!


